RedotPay : Carte crypto & Pay

- 172.00 Avis
- 4,8
- Téléchargements
- 5 000 000+
 Analyse par Appgk
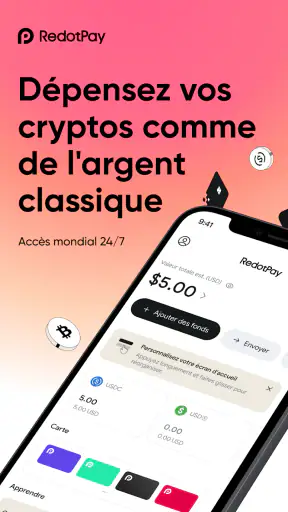
J’ai abordé RedotPay comme un portefeuille crypto destiné à un usage concret, pas comme une simple application où l’on regarde évoluer un solde. Son intérêt apparaît surtout quand on veut conserver des actifs numériques, les échanger, les envoyer ou les utiliser dans des situations courantes. L’application est gratuite, classée dans la catégorie Finance, et proposée par Red Dot Technology Limited. Après l’avoir parcourue, je la vois comme un outil pratique pour réunir plusieurs habitudes crypto au même endroit, à condition d’accepter une interface qui demande un peu de méthode et une vraie attention avant chaque opération.
Son positionnement est assez clair : rendre les cryptomonnaies plus faciles à utiliser au quotidien. Cela ne signifie pas que tout devient aussi simple qu’un paiement bancaire classique. Une transaction crypto reste une transaction crypto, avec ses adresses, ses réseaux et ses confirmations. La bonne surprise est que l’application pousse davantage vers l’usage que vers la spéculation permanente. Je peux donc la conseiller à quelqu’un qui souhaite expérimenter les paiements ou les transferts numériques sans multiplier immédiatement les outils.
Le parcours de base : du premier dépôt à l’utilisation quotidienne
La première étape consiste à comprendre l’organisation générale du portefeuille. Je recommande de ne pas commencer par envoyer des fonds, même pour un petit montant. Il vaut mieux prendre le temps d’identifier les espaces consacrés au solde, à l’envoi, à la réception et à l’échange. Cette lecture initiale évite une erreur fréquente chez les débutants : confondre une adresse de réception avec une destination de paiement ou choisir un actif qui ressemble au bon, mais qui ne correspond pas au réseau attendu.
Dans mon utilisation, le meilleur workflow commence par une vérification simple : quel actif est sélectionné, quel réseau est utilisé et quelle somme doit réellement arriver chez le destinataire. Je relis ensuite l’adresse ou le QR code avant de confirmer. Cette routine peut sembler lente, mais elle est beaucoup plus rapide que de tenter de corriger une opération mal préparée. Pour un premier transfert, je préfère aussi faire un petit envoi de test lorsque la situation le permet, puis effectuer le reste après avoir vérifié la réception.
La réception est généralement le moment le plus facile à appréhender. Je peux afficher les informations nécessaires, les copier ou les présenter sous forme de QR code selon le contexte. Pour recevoir des actifs d’une autre personne, je vérifie toutefois que cette personne utilise bien l’actif et le réseau compatibles. Le QR code réduit les erreurs de saisie, mais il ne remplace pas cette vérification : scanner la mauvaise destination reste possible si le mauvais actif a été choisi au préalable.
L’envoi demande davantage de concentration. Je conseille de préparer les informations hors de l’urgence, surtout lorsqu’il s’agit d’un paiement ou d’un transfert vers une plateforme d’échange. Le montant, l’adresse et le réseau doivent être contrôlés séparément. J’évite également de copier une adresse depuis une conversation sans la comparer visuellement avec celle affichée au moment de la confirmation. Cette habitude n’est pas propre à RedotPay, mais l’application devient beaucoup plus sûre à utiliser quand on l’intègre à une procédure personnelle constante.
L’échange entre actifs est intéressant pour les utilisateurs qui ne veulent pas passer systématiquement par un service extérieur. Je l’utilise plutôt pour une conversion claire et ponctuelle que pour multiplier les opérations. Avant de valider, je regarde le montant final proposé et je me demande si la conversion répond réellement à un besoin. Une interface fluide peut donner envie d’enchaîner les échanges ; or la simplicité du bouton ne doit pas faire oublier que chaque conversion peut avoir un coût ou un résultat différent de l’objectif initial.
Nos actualités à lire ensuite
Voir toutes les actualités
Le scénario le plus réaliste est celui d’une personne qui reçoit une petite somme en cryptomonnaie, en conserve une partie et souhaite utiliser le reste pour une dépense. Dans ce cas, je sépare mentalement trois actions : recevoir, vérifier que le solde est bien disponible, puis préparer l’utilisation. Je ne traite pas le portefeuille comme un compte bancaire instantané. Cette distinction aide à éviter les décisions prises dans la précipitation, notamment lorsque le prix d’un actif change entre le moment où l’on prévoit une dépense et celui où l’on la réalise.
Le résumé de la boutique promet un portefeuille sûr pour gagner, échanger et envoyer, mais je garderais une nuance importante autour du mot « sûr ». RedotPay peut fournir un cadre pratique pour gérer des cryptomonnaies, mais la sécurité dépend aussi du téléphone, du code d’accès, de la vigilance de l’utilisateur et de la façon dont les informations de récupération sont conservées. Je ne stockerais jamais ces éléments dans une capture d’écran accessible depuis la galerie ou dans une conversation ordinaire.
Les meilleurs aspects de RedotPay : Carte crypto & Pay
Points à retenir à propos de RedotPay : Carte crypto & Pay
Les réglages à examiner avant de déposer des fonds
Je commence par les réglages liés à l’accès au compte et à la confirmation des opérations. Les options disponibles doivent être parcourues avant un usage régulier, car c’est là que l’on comprend le niveau de protection demandé par l’application et les étapes nécessaires pour autoriser une action sensible. Je conseille de ne pas repousser cette vérification : une configuration confortable pour consulter un solde n’est pas forcément suffisante pour envoyer des fonds.
Le téléphone lui-même mérite une attention particulière. Je garde le système à jour, j’utilise un verrouillage d’écran fiable et j’évite de laisser l’application ouverte sur un appareil partagé. Les notifications doivent aussi être lues avec discernement. Elles peuvent aider à suivre une opération, mais elles ne constituent pas à elles seules une preuve complète de réception ou de réussite. Pour une somme importante, je retourne toujours dans l’application afin de contrôler l’état de la transaction.
La version actuelle est 3.13.1 et l’application fonctionne à partir d’Android 7.0. Cette compatibilité couvre encore de nombreux appareils, mais je vérifierais l’état du téléphone avant l’installation, surtout sur un modèle ancien. Un système peu entretenu, un espace de stockage presque plein ou des services de sécurité obsolètes peuvent rendre l’expérience moins fiable, indépendamment de la qualité de l’application.
Je prends également le temps de comprendre les écrans de confirmation. Un utilisateur expérimenté ne clique pas directement sur le bouton final : il vérifie l’actif, le réseau, le destinataire et le montant. Si une information semble différente de ce qui était prévu, j’annule et je reprends depuis le début. Cette discipline est particulièrement utile lorsqu’on passe rapidement d’un échange à un envoi, car le contexte de l’écran précédent peut influencer ce que l’on croit avoir sélectionné.
Le classement PEGI 3 indique une application accessible sur le plan de l’âge, mais cela ne doit pas être interprété comme une recommandation financière pour tout le monde. La gestion de crypto-actifs demande de comprendre les risques de variation, les erreurs d’adresse et les conséquences d’une validation irréfléchie. Je la réserverais donc à un utilisateur capable de demander conseil et de prendre le temps de vérifier ce qu’il fait, même si l’application elle-même reste présentée comme adaptée à un large public.
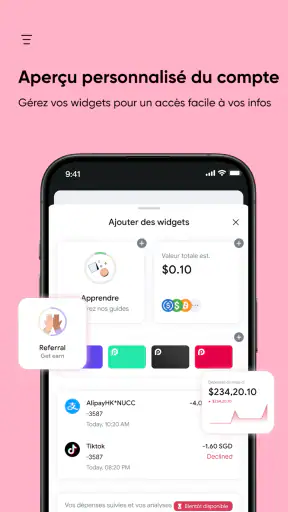
Autre réglage indirect mais essentiel : la manière dont je classe mes opérations. Je conserve une trace personnelle des dépôts, conversions et paiements, avec la date, l’actif et la raison de l’opération. Ce journal m’aide à distinguer une dépense d’un transfert et à retrouver rapidement pourquoi le solde a changé. C’est une habitude très utile pour les personnes qui utilisent plusieurs portefeuilles ou plateformes, car l’historique d’une seule application ne raconte pas toujours tout le parcours de l’argent.
Captures d’écran
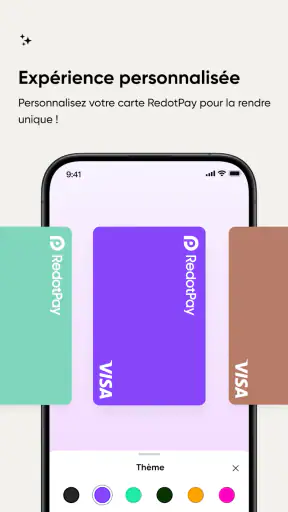
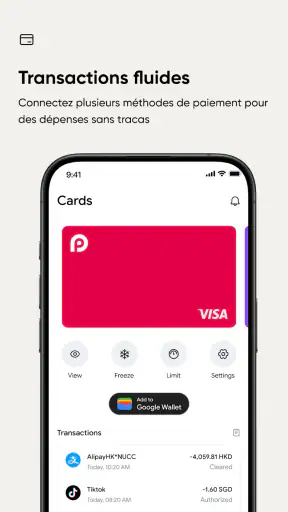
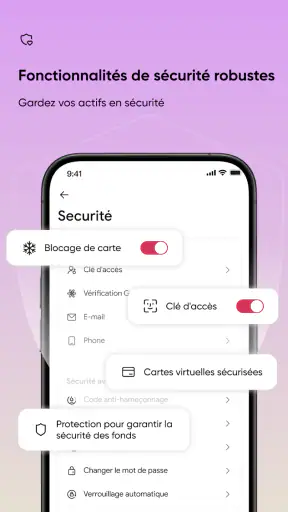
Les habitudes qui rendent les actions répétitives plus rapides
La rapidité ne vient pas seulement du nombre de boutons. Elle vient surtout d’un parcours préparé. Pour les opérations récurrentes, je garde une liste mentale des vérifications indispensables : actif, réseau, adresse, montant, puis confirmation. Après quelques utilisations, cette séquence devient naturelle et réduit les hésitations sans supprimer le contrôle. C’est plus efficace que de chercher à aller vite en sautant une étape.
Pour recevoir régulièrement des fonds, je prépare à l’avance les informations de réception et je les partage uniquement dans le contexte prévu. Je relis toujours le nom de l’actif avant de transmettre une adresse. Si plusieurs personnes doivent m’envoyer des fonds, je leur donne des instructions simples et identiques, plutôt qu’un long message différent à chaque fois. Cette standardisation réduit les malentendus et me permet de repérer immédiatement une demande qui ne correspond pas au processus habituel.
Pour les échanges, je définis d’abord mon objectif. Est-ce que je veux obtenir un actif précis, conserver une réserve ou préparer une dépense ? Cette question évite de confondre une conversion utile avec une action faite par curiosité. Je vérifie ensuite le résultat affiché avant de confirmer. Mon conseil est de ne pas lancer plusieurs conversions à la suite tant que la première n’est pas comprise et enregistrée dans l’historique.
Lorsqu’un paiement est prévu, je prépare le portefeuille avant d’être devant le terminal ou le destinataire. Je vérifie le solde, l’actif accepté et les informations nécessaires, puis je garde quelques instants pour relire la demande. Cette préparation est particulièrement utile avec un téléphone lent ou une connexion instable. Elle évite de prendre une décision sous la pression d’une file d’attente ou d’une personne qui attend une confirmation immédiate.
Les utilisateurs avancés peuvent aussi séparer leurs usages par routine : une vérification du solde à un moment fixe, les conversions à un autre moment, et les paiements uniquement lorsque le besoin est identifié. Cela réduit la tentation de surveiller constamment les variations. RedotPay devient alors un outil d’exécution plutôt qu’un écran à consulter sans but. À mes yeux, c’est une différence importante entre une utilisation maîtrisée et une utilisation impulsive.
Je conseille enfin de limiter les manipulations sur un réseau public ou dans un environnement où l’écran peut être observé. Le QR code accélère la saisie, mais il peut aussi être scanné par la mauvaise personne si l’on ne vérifie pas le destinataire. Une action rapide doit rester une action lisible. Je préfère prendre quelques secondes supplémentaires plutôt que de transformer un raccourci pratique en source d’erreur.
Les limites à connaître avant d’en faire son portefeuille principal
La principale limite est liée à la nature même des cryptomonnaies : l’application ne supprime ni la volatilité ni les risques opérationnels. Un portefeuille agréable à utiliser ne garantit pas qu’un actif conservera sa valeur. Si je dois payer une dépense dont le montant est fixe, je ne transforme pas automatiquement toute mon épargne en crypto-actifs. Je garde une séparation claire entre l’argent nécessaire au quotidien et la somme destinée à cet usage numérique.
Je serais également prudent avec l’idée d’y concentrer tous mes avoirs. Pour un usage courant ou une petite réserve, la simplicité peut être un avantage. Pour des montants importants, je préfère réfléchir à une organisation plus large, avec une conservation adaptée à mon niveau de risque et une procédure de secours. Un seul téléphone, une seule application ou une seule méthode d’accès ne devrait pas devenir l’unique point de dépendance.
La compatibilité technique peut aussi créer une friction. Android 7.0 est une base relativement large, mais un appareil ancien n’offre pas forcément la même fluidité ni le même niveau de protection qu’un téléphone récent. Si l’application est lente, si les notifications arrivent tard ou si le système manque de mises à jour, je ne considérerais pas cela comme un simple désagrément pour des opérations financières. Dans ce cas, un appareil mieux entretenu est une priorité.
Face aux alternatives habituelles, RedotPay me paraît plus adaptée à la personne qui veut combiner portefeuille, échange et utilisation des cryptos dans une même expérience. Un portefeuille spécialisé peut être préférable pour quelqu’un qui recherche un contrôle technique plus poussé ou une gestion très précise de ses clés. Une plateforme d’échange classique peut convenir davantage à un utilisateur qui se concentre sur les ordres et l’analyse de marché. Une banque traditionnelle reste plus rassurante pour les dépenses courantes en monnaie classique et pour les opérations où la contestation ou l’assistance suivent des règles familières.
Je ne choisirais donc pas cette application uniquement parce qu’elle est gratuite. La gratuité facilite l’essai, mais elle ne suffit pas à déterminer le coût réel d’une opération. Avant chaque conversion ou transfert, je regarde les informations affichées et je vérifie que le résultat correspond à ce que je veux obtenir. Les frais, les conditions et les délais peuvent dépendre de l’action réalisée ; la bonne pratique consiste à lire l’écran de confirmation au lieu de supposer qu’un mouvement est sans coût parce que l’application ne demande pas de paiement à l’installation.
Les chiffres de popularité donnent néanmoins une indication intéressante : l’application affiche une moyenne de 4,8 sur environ 73 000 évaluations et dépasse cinq millions d’installations. Je les prends comme un signe d’adoption, pas comme une garantie personnelle. Une application populaire peut convenir à beaucoup de profils tout en restant inadaptée à quelqu’un qui a besoin d’un contrôle avancé, d’une compatibilité particulière ou d’un accompagnement très personnalisé.
À qui je la recommande après l’avoir utilisée
Je la recommande d’abord à l’utilisateur qui veut commencer avec un portefeuille crypto orienté vers l’action. Il peut recevoir des actifs, les conserver, les échanger et explorer leur utilisation sans installer immédiatement plusieurs applications. Le parcours est particulièrement intéressant pour une personne qui préfère une interface unifiée et qui accepte d’apprendre les bases indispensables : réseaux, adresses, confirmations et sécurité du téléphone.
Elle peut aussi convenir à quelqu’un qui utilise déjà les cryptomonnaies mais souhaite simplifier certaines tâches répétitives. Dans ce cas, je ne la présenterais pas comme un remplacement automatique de tous les autres outils. Je l’utiliserais plutôt comme un élément d’une organisation plus large, avec une routine claire pour les dépôts, les conversions et les paiements. Cette approche permet de profiter de sa praticité sans lui demander de répondre à des besoins très spécialisés.
Je la déconseille en revanche à la personne qui veut investir sans comprendre ce qu’elle achète, ou qui cherche une solution équivalente à un compte bancaire classique. Elle n’est pas non plus le meilleur choix pour quelqu’un qui refuse de vérifier une adresse et un réseau avant chaque transfert. Si l’objectif principal est l’analyse avancée du marché, la conservation technique de clés ou la gestion de produits financiers traditionnels, une autre catégorie d’outil sera probablement plus adaptée.
Pour un jeune utilisateur, la mention PEGI 3 ne change pas mon conseil de prudence. L’âge d’accès à l’application ne remplace pas la compréhension des conséquences financières. Je préfère que toute personne débutante commence avec une somme qu’elle peut se permettre de perdre, apprenne le fonctionnement des transferts et ne confonde jamais une interface simple avec une opération sans risque.
Le développeur, Red Dot Technology Limited, propose ici une application qui vise une expérience directe plutôt qu’un tableau de bord réservé aux experts. La version 3.13.1 montre un produit suivi, mais je garde l’habitude de vérifier les mises à jour et les changements d’interface avant une opération importante. Une modification de présentation peut déplacer une option ou changer la manière de confirmer une action ; ma routine de contrôle reste donc valable après chaque évolution.
Après sa sortie le 19 juin 2023, l’application a trouvé son public dans la finance numérique. Pour ma part, je retiens surtout son équilibre imparfait mais utile : elle rend plusieurs usages accessibles, tout en laissant à l’utilisateur la responsabilité de comprendre ce qu’il valide. C’est précisément pour cette raison que je la trouve plus intéressante comme outil d’habitudes que comme solution magique.
Mon verdict est simple : RedotPay mérite d’être essayée si vous voulez utiliser vos cryptomonnaies de façon plus concrète et réunir les opérations courantes dans un même portefeuille. Je l’adopterais avec une méthode : sécuriser l’accès, vérifier systématiquement l’actif et le réseau, commencer par de petits montants et conserver une trace des opérations. Pour un usage quotidien mesuré, elle est pratique et cohérente. Pour une gestion très avancée ou une épargne importante, je l’accompagnerais d’une stratégie de conservation plus complète plutôt que de lui confier toute la responsabilité.
FAQ sur RedotPay : Carte crypto & Pay
Qu’est-ce que RedotPay et à quoi sert cette application ?
RedotPay est une application de paiement liée aux cryptomonnaies, conçue pour permettre aux utilisateurs de gérer certains actifs numériques et de les utiliser plus facilement dans leurs dépenses quotidiennes. Selon les fonctionnalités disponibles dans votre pays, elle peut proposer une carte virtuelle ou physique, des paiements en ligne et des outils de conversion. Avant de l’utiliser, vérifiez les devises prises en charge, les conditions d’éligibilité et les services réellement accessibles dans votre région.
Comment fonctionne la carte RedotPay pour effectuer des paiements ?
La carte RedotPay peut être utilisée comme une carte de paiement classique chez les commerçants acceptant le réseau associé, notamment pour des achats en ligne ou en magasin lorsque la carte physique est disponible. Le solde peut être alimenté à partir de cryptomonnaies prises en charge, avec une conversion éventuelle au moment du paiement. Le fonctionnement exact dépend toutefois du type de carte, du pays de résidence, des limites appliquées et des règles du commerçant.
RedotPay est-elle sûre et quelles vérifications sont demandées ?
L’application peut demander une vérification d’identité afin de respecter les obligations réglementaires liées aux services financiers et aux paiements. Les utilisateurs doivent généralement fournir certaines informations personnelles et, éventuellement, des documents officiels. Comme pour tout portefeuille ou service crypto, il est recommandé d’activer toutes les protections disponibles, d’utiliser un mot de passe unique et de ne jamais communiquer ses codes de connexion. La sécurité dépend aussi du comportement de l’utilisateur et de la protection de son appareil.
Quels sont les frais, limites et coûts possibles avec RedotPay ?
Avant de commander une carte ou d’effectuer un paiement, consultez attentivement la grille tarifaire affichée dans l’application. Des frais peuvent concerner l’émission ou la livraison de la carte, les conversions de devises, les retraits, les recharges, les transactions en cryptomonnaies ou certains paiements internationaux. Des plafonds quotidiens ou mensuels peuvent également s’appliquer. Les montants varient selon le pays, le niveau de vérification, le type de compte et les changements de politique du service.
RedotPay est-elle disponible dans tous les pays et quelles cryptomonnaies accepte-t-elle ?
RedotPay n’est pas nécessairement accessible de la même manière dans tous les pays. La disponibilité de la carte, les méthodes de recharge, les fonctionnalités de paiement et les cryptomonnaies compatibles peuvent varier selon les restrictions locales et les exigences réglementaires. Avant le téléchargement, vérifiez si votre pays est pris en charge et consultez la liste actuelle des actifs acceptés directement dans l’application. Gardez également à l’esprit que la valeur des cryptomonnaies peut fluctuer fortement.